
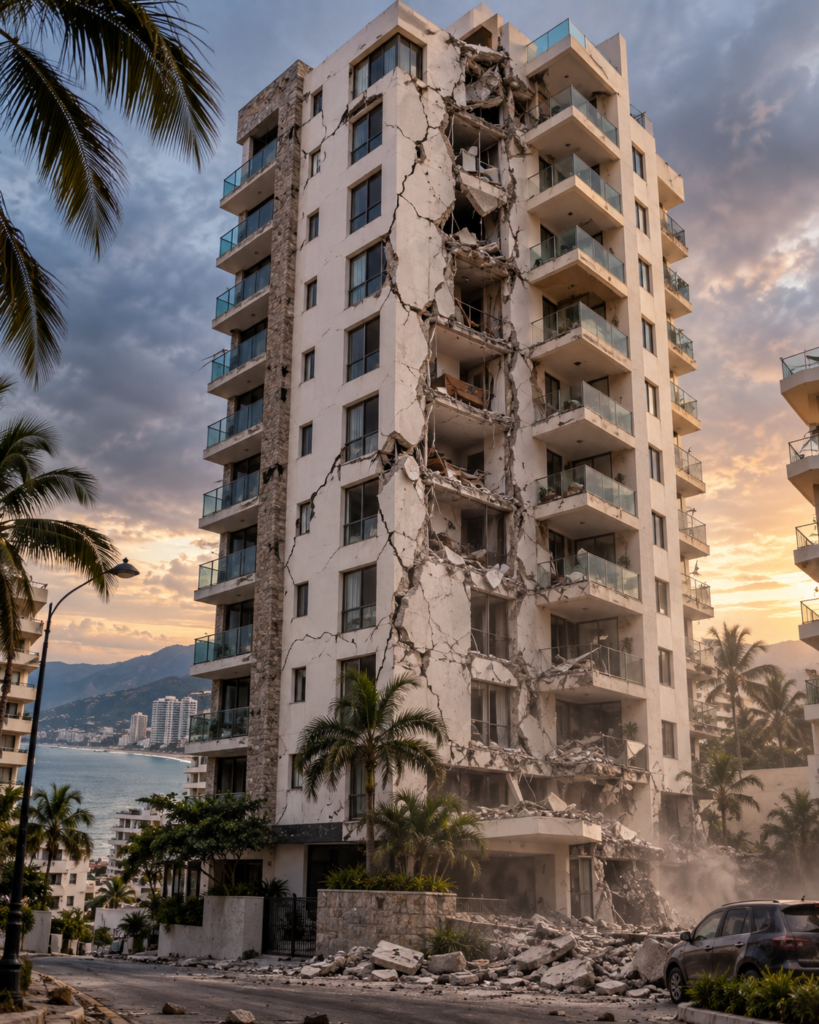
Cuando se administra un condominio, es común discutir primero sobre mantenimiento, cuotas, proveedores, amenidades o mejoras. Sin embargo, existe una decisión que puede determinar si, después de una catástrofe, los propietarios conservan su patrimonio o terminan enfrentando gastos millonarios: contar con una póliza de seguro adecuada para el inmueble y, particularmente, con coberturas suficientes.
Un caso ocurrido en Puerto Vallarta, Jalisco, permite dimensionar el problema.
En septiembre de 2022, un sismo afectó un conjunto habitacional de 46 departamentos. Posteriormente, los propietarios fueron informados de que el inmueble presentaba daños estructurales graves que ponían en riesgo la vida y seguridad de sus habitantes. Un dictamen estructural señaló, además, que la edificación carecía de capacidad sísmica y no podía ser ocupada hasta que fuera reforzada.
La situación escaló rápidamente.
La Dirección de Desarrollo Urbano determinó que existían afectaciones significativas para la seguridad e integridad de los habitantes y, posteriormente, Protección Civil y Bomberos de Puerto Vallarta ordenó que el edificio no fuera ocupado hasta que se efectuaran los análisis, cálculos y trabajos necesarios para reforzar la estructura.
Y el problema no terminó con dejar los departamentos.
Dentro del expediente judicial también se documentó que los propietarios enfrentaron una multa de PROFEPA por $5,428,500 pesos, relacionada con la ausencia del estudio de impacto ambiental, situación que además derivó en la clausura del edificio. La propia resolución refiere incluso un presupuesto por $86,591,321.07 pesos para demoler, rehabilitar y reforzar las estructuras de los tres edificios con el objeto de hacerlos nuevamente habitables.
Es decir: propietarios que habían comprado departamentos para vivir, vacacionar o invertir terminaron con un inmueble que no podían ocupar y frente a un problema cuyo costo de reparación se estimaba en decenas de millones de pesos.
Y después vino el problema penal
Los propietarios presentaron una denuncia ante la Fiscalía del Estado de Jalisco y el asunto terminó involucrando penalmente a quien había desempeñado el cargo de Director de Planeación Urbana de Puerto Vallarta.
La investigación se relacionó con dos actuaciones administrativas: la licencia de construcción otorgada en 2017 y el certificado de habitabilidad expedido en 2018. Los hechos fueron investigados bajo las figuras de desvío y aprovechamiento indebido de atribuciones y facultades y uso ilícito de atribuciones y facultades.
El asunto llegó hasta un Tribunal Colegiado Federal. En su resolución de 2026, el Tribunal consideró que sí existían datos suficientes, al menos bajo el estándar requerido en esa etapa procesal, respecto de la posible irregularidad relacionada con el otorgamiento de la licencia de construcción.
Esto resulta particularmente revelador: un sismo ocurrido años después de construirse el inmueble terminó exponiendo posibles irregularidades existentes desde su origen y generando consecuencias administrativas, patrimoniales y penales.
¿Qué tiene que ver esto con el seguro del condominio?
Muchísimo.
Un seguro no habría impedido el sismo. Tampoco habría corregido una construcción deficiente ni eliminado las responsabilidades que, en su caso, pudieran corresponder a desarrolladores, constructores o servidores públicos.
Pero sí podría haber cambiado radicalmente las consecuencias económicas para los condóminos, siempre que existiera una póliza correctamente contratada, con cobertura suficiente para terremoto y riesgos relacionados y sin exclusiones que impidieran su aplicación al caso concreto.
Porque después de un desastre existen dos discusiones completamente distintas:
¿Quién tuvo la culpa?
y
¿Quién va a pagar hoy la reparación?
La primera puede tardar años en resolverse ante tribunales. La segunda aparece prácticamente al día siguiente del siniestro.
El caso de Puerto Vallarta es un buen ejemplo: los acontecimientos derivados del sismo fueron conocidos por los propietarios desde 2022; hubo actuaciones judiciales durante 2024 y 2025, y el Tribunal Colegiado resolvió el recurso de revisión hasta el 30 de julio de 2026.
El seguro no debe verse como un gasto: es parte de la estructura financiera del condominio
Una cuota de mantenimiento puede resolver la limpieza de mañana.
Un fondo de reserva puede pagar una bomba, impermeabilización o determinadas reparaciones.
Pero cuando hablamos de daños estructurales por un terremoto cuyo costo potencial puede ascender a decenas de millones de pesos, difícilmente una cuota extraordinaria ordinaria será suficiente.
Por eso, antes de discutir nuevas amenidades, decoración, mejoras estéticas o incluso determinadas inversiones del condominio, la Asamblea debería hacerse una pregunta mucho más importante:
Si mañana ocurre un terremoto, huracán, incendio u otro siniestro grave, ¿quién va a pagar la reconstrucción de nuestro patrimonio?
Si la respuesta es simplemente “los condóminos”, el condominio tiene un riesgo que merece atención inmediata.
Un buen seguro quizá nunca se utilice.
Pero cuando se necesita, puede representar la diferencia entre enfrentar un siniestro mediante una reclamación asegurada o convertirlo en años de cuotas extraordinarias, litigios y pérdidas patrimoniales para decenas de familias.
Antes que cualquier amenidad, un condominio necesita proteger el edificio que hace posibles todas las demás y aunque se gane el juicio penal y metan a la cárcel al director de desarrollo urbano, eso no les dará los 80 millones que necesitan para reconstruir.